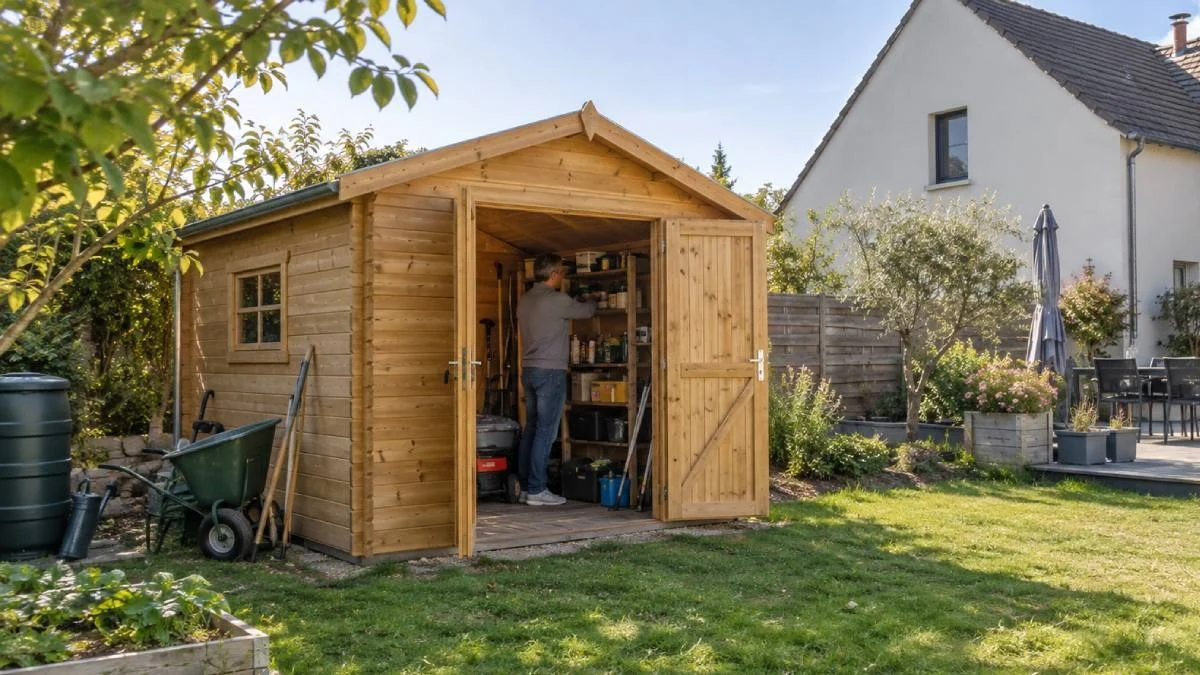
L’importo che hai pagato in negozio per la tua casetta da giardino non interessa al fisco. Ciò che gli interessa è un metro a nastro tenuto verticalmente all’interno. Se indica più di 1,80 metri sotto il soffitto, la pensilina crea un’area tassabile. Sotto non ne crea nessuno, non importa quanto sia grande sul terreno.
Questo è il paradosso della tassa di sviluppo, quella tassa che noi soprannominiamo “tassa sulle casette da giardino”. Non guarda il materiale, né il prezzo, e nemmeno il fatto che la struttura sia smontabile. Guarda due numeri.
5 m² e 1,80 metri: le due soglie che decidono tutto
La regola è stabilita da Service-Public, il cui dossier è stato verificato il 1° gennaio 2026. L’imposta si applica non appena viene creata una superficie chiusa e coperta, a condizione che la sua superficie superi i 5 m² e che l’altezza del soffitto raggiunga o superi 1,80 metri. Le due condizioni sono cumulative.
Concretamente, una pensilina di 4 m² non fa scattare nulla: al di sotto o a 5 m², la costruzione è automaticamente esentata. Anche una pensilina di 12 m² con tetto piano molto basso, nessuna parte del quale raggiunge 1,80 metri, non crea una superficie imponibile. D’altra parte, la maggior parte dei rifugi venduti in kit nei grandi negozi di bricolage supera di gran lunga questa soglia di altezza, poiché è necessario essere in grado di stare in piedi.
Fare attenzione a non confondere i due livelli della regola. Dal punto di vista urbanistico, una costruzione di oltre 5 m² richiede una dichiarazione preventiva al municipio e un permesso di costruire oltre i 20 m². Un rifugio basso e ampio potrebbe quindi richiedere una dichiarazione generando al contempo zero euro di tassa sullo sviluppo. I due calcoli non seguono la stessa logica.
Perché una pergola non costa nulla e una veranda sì?
Il criterio “chiuso e coperto” spiega buona parte degli equivoci. Service-Public lo formula in modo inequivocabile:
Una pergola, un pergolato o un terrazzo non sono imponibili, perché non sono recintati e coperti. Sono invece imponibili una casetta da giardino o una veranda chiusa e coperta.
Un posto auto coperto aperto sui lati, una tenda da sole, un pergolato da giardino: niente da pagare per la metratura. Una veranda vetrata chiusa sui quattro lati, invece, entra nella piastra alla stregua di un prolungamento della casa. E il ministero dell’Economia chiarisce un punto che molti non sanno: le casette da giardino sono preoccupate “anche se smontabili”. L’argomento del montaggio in kit, senza soletta né fondazione, non evita l’imposta.
Quanto costa davvero e perché il 2026 è a un anno di distanza
Il calcolo è semplice: superficie imponibile moltiplicata per un valore fissato dallo Stato, poi per le aliquote votate a livello locale. Per il 2026, questo valore è di 892 euro al metro quadrato fuori dall’Île-de-France e di 1.011 euro nell’Île-de-France.
Questi importi non costituiscono l’importo da pagare, ma la base di calcolo. Si applica quindi un’aliquota comunale compresa tra l’1% e il 5%, che può salire al 20% in alcuni settori, un’aliquota dipartimentale limitata al 2,5% e nell’Île-de-France una quota regionale limitata all’1%. Per una struttura di 15 mq in provincia con tariffa cumulativa del 5%, il conto arriva a 669 euro. Per 12 mq con tariffa cumulata del 5,5%, poco meno di 590 euro. In un comune che avesse votato per un aumento della tariffa comunale al 20%, lo stesso rifugio di 12 mq supererebbe i 2.400 euro.
La novità di quest’anno è il senso di variazione. Dopo diversi aumenti consecutivi, il valore al metro quadrato è diminuito del 4,06%. Niente a che vedere con un gesto politico: è indicizzato all’indice dei costi di costruzione pubblicato dall’INSEE, sceso a 2.056 nel terzo trimestre del 2025 rispetto a 2.143 dell’anno prima. L’indice cade, la base cade con esso.
L’esenzione che il tuo Comune potrebbe aver votato senza che tu lo sapessi
C’è una via d’uscita, ma dipende interamente da dove vivi. I comuni possono decidere, mediante delibera, di esentare totalmente o parzialmente le casette da giardino e le serre da giardino ad uso non professionale la cui superficie è inferiore o uguale a 20 m², nonché le colombaie e le colombaie.
Questa esenzione è facoltativa. Due comuni confinanti possono quindi applicare norme opposte allo stesso rifugio. Una chiamata all’ufficio urbanistica del municipio prima dell’acquisto costa meno che una regolarizzazione a posteriori.
La mancata dichiarazione non fa scomparire l’imposta
Questo è il punto più spesso frainteso, e compare nero su bianco nel foglio del Servizio pubblico: l’imposta è dovuta anche in caso di costruzione o sviluppo senza autorizzazione. L’assenza di dichiarazione preventiva non elimina il debito fiscale, aggiunge un reato di pianificazione. L’articolo L. 480-4 del Codice Urbanistico prevede in questo caso una sanzione pecuniaria compresa tra 1.200 euro e un massimale di 6.000 euro per metro quadrato di superficie costruita, massimale che Ultracomici ha recentemente precisato in relazione alle case mobili installate in giardini privati.
Il programma è serrato. Gli elementi necessari al calcolo dovranno essere dichiarati entro 90 giorni dall’ultimazione dei lavori, dall’area “Gestisci il mio immobile” del sito tributario. Al di sotto dei 1.500 euro il pagamento avviene in un’unica soluzione. Sopra, può essere ripartito su due scadenze.
Resta la questione del rilevamento. L’innovativo progetto Land della Direzione Generale delle Finanze Pubbliche, sviluppato con Capgemini e Google, incrocia le foto aeree dell’IGN con la planimetria catastale per individuare gli immobili mancanti ai catasti. Sulle piscine ha consentito di individuare circa 140.000 piscine non dichiarate, per quasi 40 milioni di euro di entrate aggiuntive per i Comuni. Già nel marzo 2024, Thomas Cazenave, allora ministro dei Conti pubblici, aveva annunciato quanto segue:
Ora si passa dalle piscine agli edifici.
Da allora, diversi media economici hanno riferito che verande e casette da giardino erano tra gli obiettivi di questa seconda fase, il DGFiP precisa che ogni rapporto viene analizzato individualmente da un agente prima di qualsiasi posta. Infine, bisogna tenere presente che l’imposta di edificazione viene pagata una volta sola, mentre una casa fissa e durevole integrata nel valore locativo catastale grava ogni anno sull’imposta sulla proprietà.
Per il resto delle regole da rispettare prima del montaggio del primo tavolato, comprese le distanze dai confini di proprietà e i vincoli del piano urbanistico locale, abbiamo fatto il punto sulla normativa applicabile alle casette da giardino.
Fonte: Servizio Pubblico (DILA) economie.gouv.fr